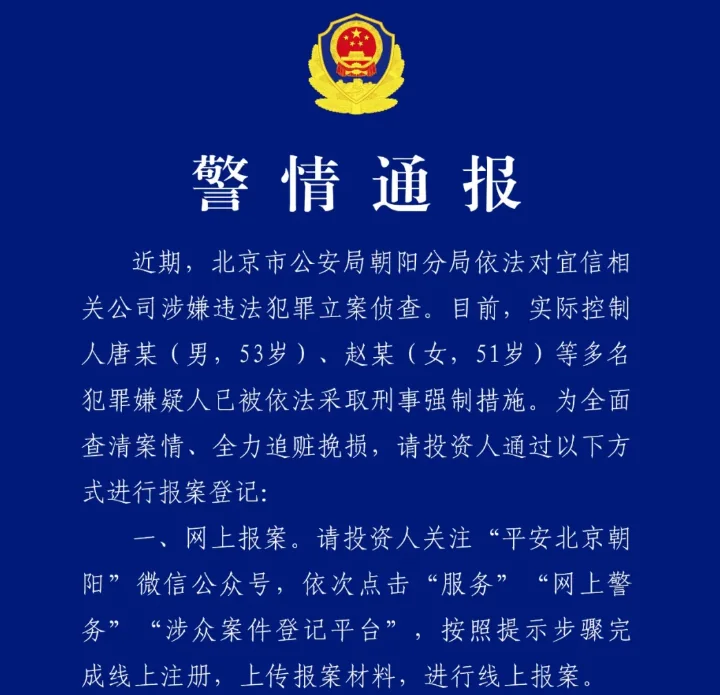
10月12日,刘律师看到北京市公安局朝阳分局发了一则警情通报:北京市公安局朝阳分局已对宜信相关公司涉嫌违法犯罪立案侦查,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被依法采取刑事强制措施。
这种非吸案件,早些年就比较普遍,分析的文章早已堆积如山,但是我认为有必要聊一聊宜信这个案子,它的实控人唐某等人,早在2016年就投了 Circle(那会儿 USDC 还没出生),后来又投了 Matrixport、LayerZero 等 Web3 项目。和早期天津的蓝天格锐、及最后潜逃到英国的钱志敏案具有一定的相似性:传统非吸案件中涉及到虚拟货币或者说 Web3 项目。
从表面上看宜信案就是个传统的涉众型集资犯罪案件,但是币圈的朋友应该好好关注一下,原因跟宜信投资 Circle 没关系,而是币圈的那些“稳定收益”理财产品,其实和宜信卖的“类固收”,具有相似的基因。我们在这篇文章里就聊聊币圈的“类固收”理财,离非法集资到底有多远。
在开始之前,刘律师先做个说明:以下案情信息都来自警方通报和媒体报道,宜信案通报目前也只写了“涉嫌违法犯罪”,没有点明具体罪名,严谨一点来说,我们在没有看到卷宗或明确的官方通报的情况下,是不能妄断结论的,所以今天刘律师只是从实务经验角度来进行一个简单分析。
一、宜信是如何爆雷的过程
据第一财经的报道,在今年5月份,宜信称经研究并向有关部门汇报后,从5月22日起对旗下类固收产品进行“良性清退”,预计4到6周公布具体方案。了解国内集资平台德行的朋友都知道,“良性清退”听着体面,其实本质上就是:发生挤兑,钱取不出来了。
这次宜信的爆雷规模有多大,目前说法不一:财新文章中提到的口径是300亿元左右,第一财经援引一位前理财顾问的说法是400亿至500亿元。
此外根据经济观察报之前的披露,宜信案中有投资者买的产品,最底层是8个自然人的欠款,甚至相应的合同里只有姓名缩写,没有借款平台、借款时间,也没有抵押条款的细节约定。涉及到的不少挂牌方、挂牌机构,现在要么是进了经营异常名录,要么早已经注销。
二、“类固收”与非法集资犯罪的关系
“类固收”就是长得像固定收益的产品,比如有约定年化收益,按期付息,到期还本。但它不是银行的存款、国债那种有严格监管兜底的东西。
在我国司法实践中,要认定非法吸收公众存款罪,至少需要满足以下“四性”:非法性、公开性、利诱性、社会性(具体规定在最高法关于非法集资的司法解释里,这篇文章就不再赘述了)。简单解释一下就是,非法集资常见的行为模式至少要符合:没有相应的金融牌照;公开对外宣传;许诺保本付息甚至是高收益、高回报;对不特定的社会公众,无论是谁的钱都收。
同时符合这四个特征的话,就基本进入了非法吸收公众存款罪规制的范围。当然,如果平台的老板、实控人等,后续再被查出挥霍、转移投资人的资金,被认定有非法占有目的,那就可能是集资诈骗罪,一般情况下是要比非法吸收公众存款罪重。
三、交易所中固收类产品的法律风险
其实宜信的产品或者宣传,币圈的人不陌生,比如说某交易所平台的“活期赚币”、“稳定币理财年化10%”;某项目的“质押生息、每日返息”;还有微信群里的“U币理财”、“搬砖套利月化 3%”等类似的广告招揽,实在是数不胜数。
这些行为严格套用中国刑法的相关规定的话,承诺回报、公开推广、面向不特定的人,这些行为结构和宜信的“类固收”如出一辙,区别只在于收的是 U 而不是人民币。
不过,即使收 U 也不能实质性的规避法律,根据国内现行监管规定,虚拟货币相关业务活动在中国内地属于非法金融活动。在境内面向公众吸收 U、许诺收益,一旦出事,刑事风险并没有比吸收人民币低多少。币圈还有个特点就是,很多项目容易形成拉人头、层层返佣,还可能扯上传销犯罪(详见刘律师之前的文章《拉人头、交“入场费”、返佣金——你参与的虚拟货币项目是不是传销》)。
对于普通的币圈投资者来说,更扎心的是追赃挽损环节,几乎是追不回来多少投资款的。宜信的投资人好歹还有北京市公安局朝阳分局一个明确的报案入口。很多币圈理财平台注册在境外,真暴雷了,不少人连该去哪儿报案都不知道。这一点,像之前聚币的投资者应该深有体会(详见《聚币暴雷,中国投资者该何去何从?》)。
四、对于内地投资者的建议
根据刘律师办理的大量虚拟货币案件的实务经验来说,我简单提几个建议,供大家参考。
第一,买之前最好搞清楚“这收益到底是谁在付”。宜信案件中不少投资人签了合同,都说不清底层是什么债权。币圈也一样——如果你说不清那个“年化12%”是谁付的,很大可能就是由后来者的本金在付。
第二,不要拿平台以往的“稳健”来评估现在的风险。即使平台运行十几年都没出事儿,不等于在当下经济环境背景下不会出事。宜信当年有“15年零违约”的说法,很多人一投就是十年以上。越是老客户、越是复投,后面归零的风险越大。
第三,已经拿到的利息,可能属于需要退回的涉案款。一些投资者对司法机关采取的“净本金兑付”并不理解。比如投100万元、拿过30万元利息,那么将来在退赔环节,这个投资者能主张的本金就只剩 70 万。这种做法虽不能说“古已有之”,但早已并不鲜见,并且具有法律依据。“两高一部”在《关于办理非法集资刑事案件若干问题的意见》里就有明确规定:集资参与人拿到的利息、分红等回报应当依法追缴;本金没还清的,可以用来折抵本金。而且根据我们的实务经验,如果说案件一旦走到刑事追赃这一步,基本上能“净本金兑付”的投资人已经是烧高香。
第四,刘律师也提醒币圈的社群长、推广大使等KOL们,一旦涉案的项目被国内办案机关以非法吸收公众存款、集资诈骗等案由立案,那么在这个项目中拿了佣金、提成的KOL们,一般都要面临退赃,在一些特定的严重情形下,还可能被当共犯。
第五,对于普通投资者,出了事要及时报案、先存证据,别信“提前兑付”。我们从北京公安的通报里知道,宜信的投资人有 3 种报案方式。但刘律师建议投资人的身份证、银行卡、投资协议、流水、转账记录、聊天截屏等等证据,准备的越全越好。现在网上已经有人按两三折收这些合同,但是我建议各位转让前想清楚:对方是谁,钱从哪来,转让完自己还剩下什么。警方通报也专门提醒,要警惕以“提前兑付”为名的诈骗。
在币圈同理,平台跑路后突然冒出来“帮你追回 U”的,基本都是来收第二茬韭菜的。
写在最后
宜信案至少在目前看,跟币圈没有太过于直接的关系,但它讲的那个道理,币圈的朋友早该听进去——收益越稳、越高、越说不清来源,就越要多问一句:这钱到底是谁在付。要不然刑事风险可能会随之而至。